ارتفاع علاوة الأجل على سندات الخزانة يثير القلق العالمي
علاوة الأجل على سندات الخزانة الأمريكية ترتفع لأعلى مستوى منذ سنوات وسط توترات حرب إيران وتصاعد التضخم العالمي. تعرف على تأثير ذلك على أسعار الفائدة وأسواق الطاقة وكيف يعكس قلق المستثمرين بين المخاطر الحقيقية والنفور من المخاطرة في خَبَرَيْن.


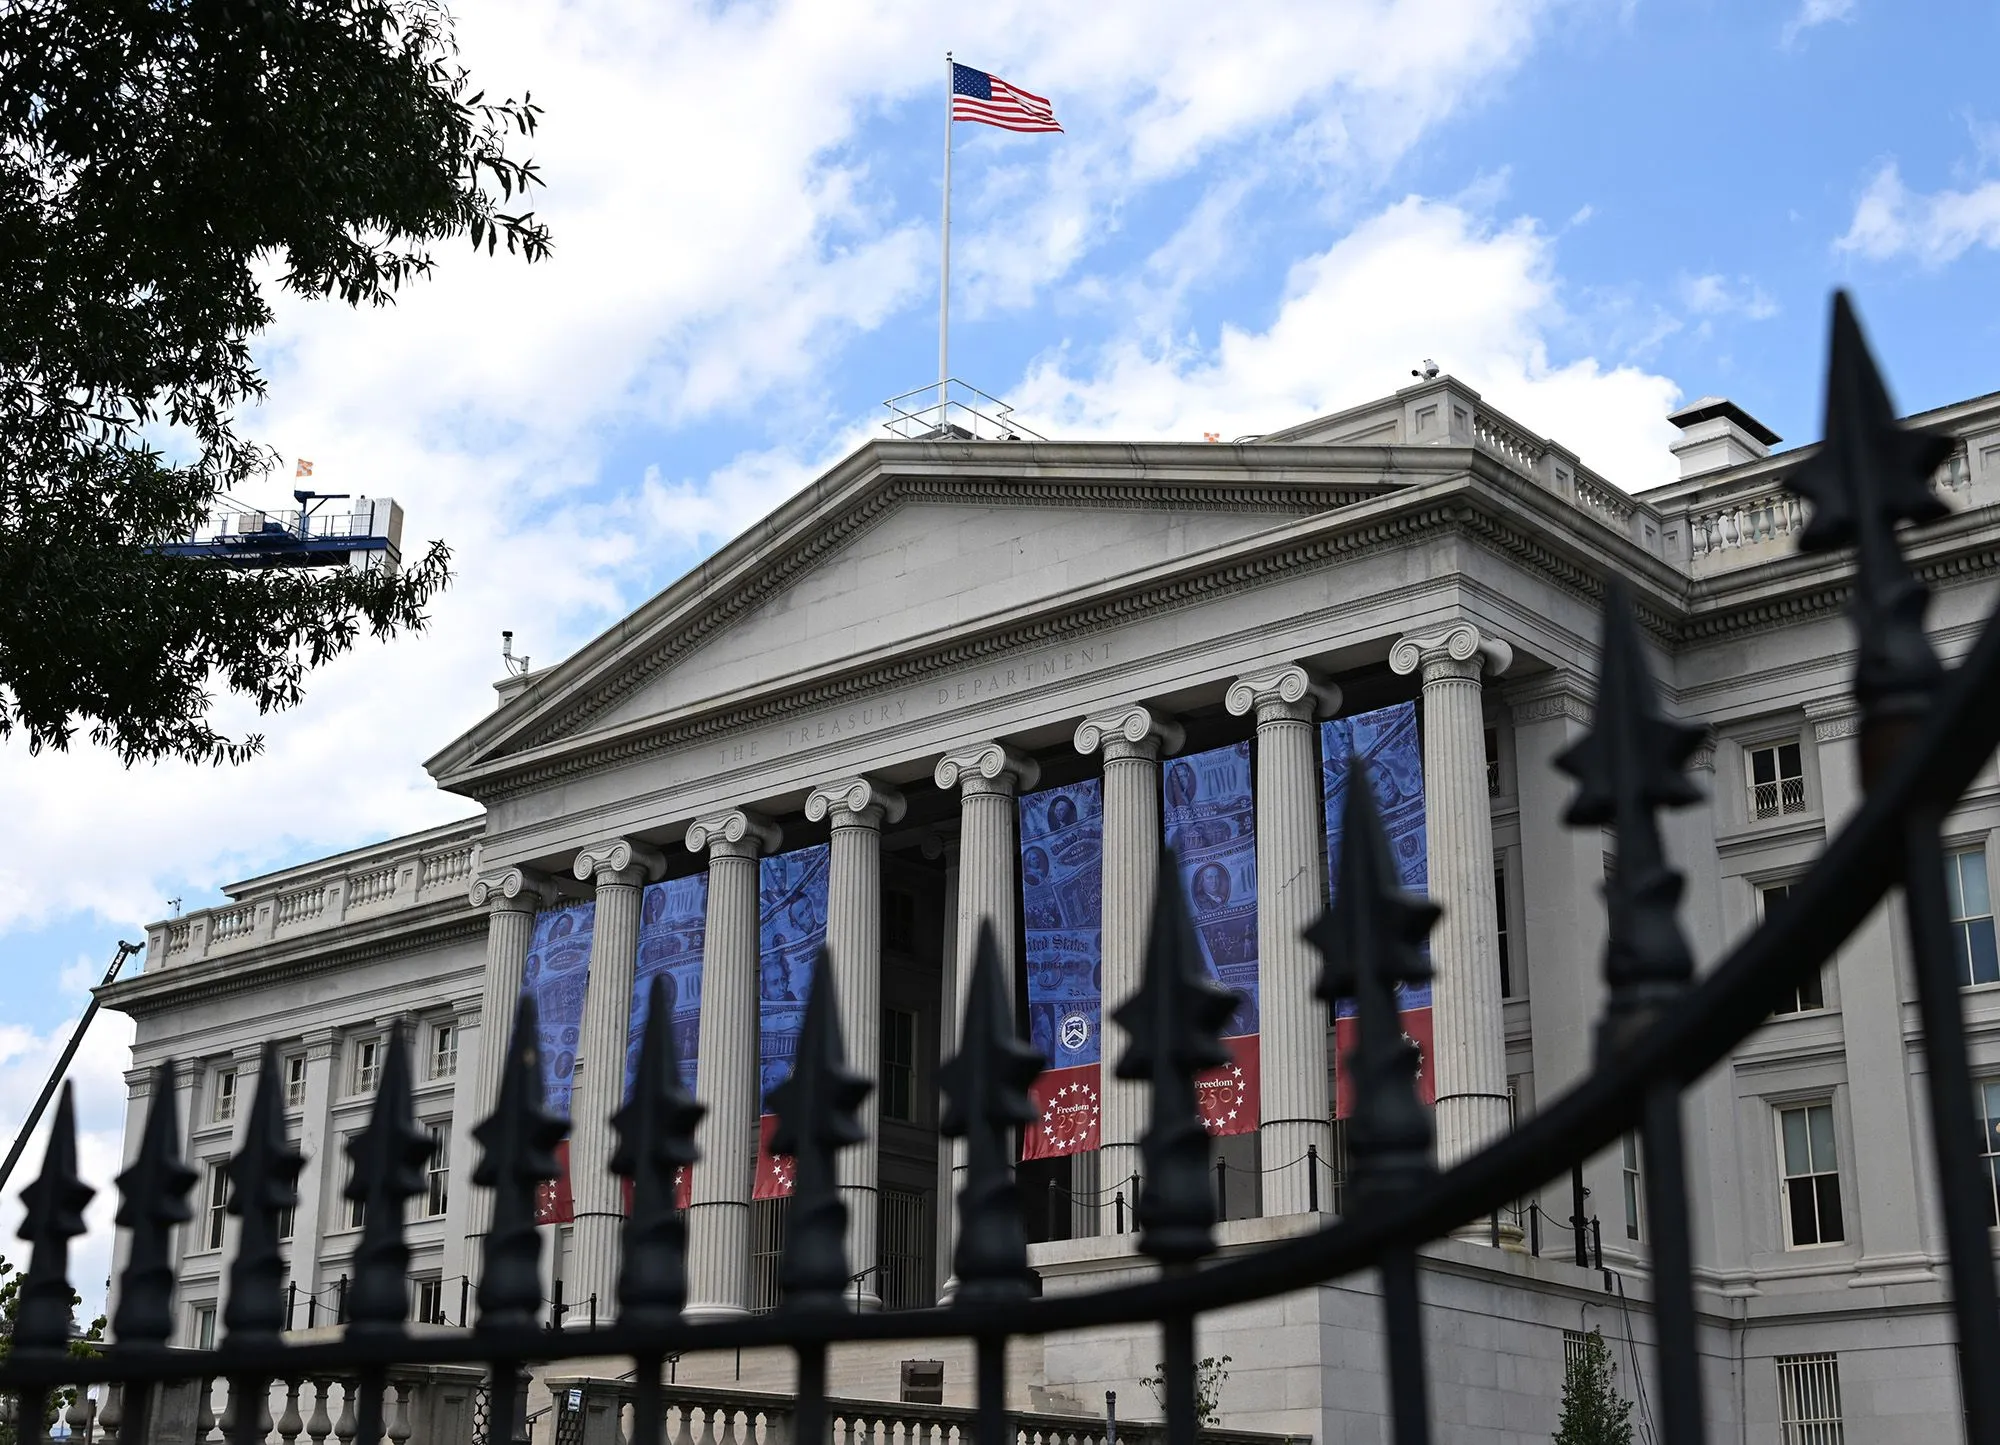
ارتفعت علاوة الأجل على سندات الخزانة الأمريكية لأجل 10 سنوات إلى أعلى مستوى لها في 12 عاماً، في وقتٍ أعادت فيه حرب إيران إشعال التضخّم عالمياً دون أفقٍ واضح لنهايتها. وإذا ارتفعت أسعار الوقود أكثر، فالأرجح أن تلجأ البنوك المركزية حول العالم إلى رفع أسعار الفائدة. وهذا ما يجعل قراءة هذا المؤشّر مهمة لمن يتابع كلفة الاقتراض وأسعار الطاقة، لا للمستثمرين في السندات وحدهم.
يُظهر نموذجان لقياس علاوة الأجل أنها الأعلى منذ ربيع 2014. ويمكن الاطّلاع على أحد هذين النوعين من التقديرات عبر نموذج بنك الاحتياطي الفيدرالي في نيويورك، كما تتوافر بيانات علاوة عائد الخزانة لدى بنك سان فرانسيسكو الفيدرالي. ويبدو أن السوق ترصد مخاطر كبيرة في توظيف الأموال على مدى السنوات العشر المقبلة. لكنّ السؤال الأصعب: هل هي مخاطر فعلية، أم قلقٌ يتضخّم في نفوس المستثمرين؟
ما المقصود بعلاوة الأجل؟
علاوة الأجل تقدير للمبلغ الإضافي الذي يطلبه المستثمرون لشراء سند خزانة لأجل 10 سنوات، بدل شراء سندات قصيرة الأجل وإعادة توظيفها عند استحقاقها. فمن يريد توظيف أمواله عشر سنوات يمكنه شراء سند واحد لعشر سنوات، أو شراء سند لخمس سنوات وتجديده مرة واحدة، أو شراء سند لسنتين وتجديده خمس مرات خلال العقد. وفي عالمٍ مثالي تتساوى كلفة هذه المسارات جميعاً على المدة نفسها.
الواقع مختلف. فالعلاوة هي الجزء من عائد السند الذي لا تفسّره توقّعات أسعار الفائدة القصيرة الأجل. وحين تكون موجبة، فهي رسم إضافي على حيازة السندات الأطول أجلاً. وحين تكون سالبة، فهذا يشير إلى مخاطر أكبر في المدى القريب. وقد كانت سالبة طوال فترة الجائحة، وحتى قبل عامين فقط.
وتستعين المادة المرجعية بمثال مبسّط: طفل جائع في الروضة أمام قطعة حلوى. إذا قال له أحدهم «أريدك أن تنتظر 10 دقائق قبل أن تأكل هذه. سأعود لأطمئن عليك»، فهذا يوازي شراء سند لعشر سنوات والصبر عليه حتى النهاية. أما أن يمرّ عليه المشرف كل دقيقتين، فيشبه شراء سندات قصيرة وتجديدها مراراً. وكلما ازداد الطفل قلقاً من مرور الوقت، طلب مقابلاً أكبر للانتظار.
هل الخطر حقيقي أم في عيون المستثمرين؟
يصف محلّلون واقتصاديون هذه العلاوة بأنها مؤشّر غير مفهوم جيداً ويحتمل أكثر من تفسير. ويقول نيل شيرينغ، الاقتصادي في Capital Economics: «بما أن علاوة الأجل تمثّل الجزء من عائد السند الذي لا يمكن تفسيره بالمسار المتوقع لأسعار الفائدة القصيرة الأجل، فمن الصعب تحديد ما يحرّكها بدقة».
وتتوزّع التفسيرات المحتملة على ثلاثة:
- ارتفاع المخاطر الفعلية.
- نفور المستثمرين من المخاطرة.
- عوامل فنية بحتة.
وفي الاحتمال الثاني يحذّر تييري ويزمان، الاقتصادي في Macquarie Group: «لا تستنتجوا أنه لأن علاوة المخاطر أعلى، فالمخاطر أعلى». ويضيف: «قد يكون الأمر ببساطة أن الناس أكثر نفوراً من المخاطرة».
أما العوامل الفنية فقد تفسّر الصعود بمعزل عن إيران أو الذكاء الاصطناعي أو الدين. ومن الأمثلة المطروحة أن صناديق كبيرة ربما أعادت توازن محافظها في نهاية الربع الثالث.
في المقابل، يرى نايجل غرين، الرئيس التنفيذي لمجموعة DeVere، أن الهدوء الظاهر خادع: «الأسعار تبدو هادئة، لكن الناس يشترون التأمين بهدوء في كل مكان». ويتابع: «عادةً، حين يكون الجميع متوتراً دون أن تتحرّك الأسعار، فإنها لا تتكيّف بسلاسة إذا جاءت الأخبار السيئة، بل تتعثّر وتقفز».
ما الذي يضغط على السوق؟
القائمة طويلة، وإن لم يكن أغلبها جديداً:
- حرب إيران: أعادت إشعال التضخّم عالمياً، وترك الرئيس دونالد ترامب الباب مفتوحاً أمام استئناف الضربات الأمريكية بعد انتخابات التجديد النصفي. ويصف المصدر الشرق الأوسط بأنه برميل بارود.
- الدين العام: قال صندوق النقد الدولي يوم الثلاثاء إن تصاعد الدين الحكومي عالمياً بات غير قابل للاستمرار، وفق تقريره. ولا تحظى خفوض الإنفاق وزيادة الضرائب بتأييد واسع في الاقتصادات الكبرى، بينما تجد السياسات الاقتصادية الشعبوية دعماً من اليسار واليمين.
- الذكاء الاصطناعي: يُقاس الإنفاق عليه بالتريليونات، وتتطور التقنية بسرعة وتعيد تشكيل الاقتصاد على نحو لا يمكن التنبؤ به، وسط سباق عالي المخاطر بين الصين والولايات متحدة على الصدارة.
- السياسة: قد تنتخب فرنسا أول رئيس من أقصى اليمين منذ الحرب العالمية الثانية، ويوصف نظام الرفاه في المملكة المتحدة بأنه يتداعى، وقد تأتي نتائج انتخابات التجديد النصفي الأمريكية في نوفمبر غير متوقعة.
والنتيجة أن عوائد السندات عند مستويات هي الأعلى منذ عقود، ما يرفع كلفة الاقتراض ويهدّد بتباطؤ النمو. وقد يستمر التضخّم الناجم عن الذكاء الاصطناعي ونقص الوقود حتى مع التباطؤ الاقتصادي، وهو ما قد يُعقّد أي تدخل حكومي طارئ.
لماذا يصعب الحسم؟
المفارقة أن الظروف الاقتصادية لم تتغيّر كثيراً في الآونة الأخيرة. فالدين غير المستدام مشكلة عمرها عقود، ونمو الذكاء الاصطناعي يسير على مسار صاعد هائل منذ سنوات، والتضخّم يتجاوز مستهدف الاحتياطي الفيدرالي البالغ 2% منذ خمس سنوات. وشهدت السنوات الـ 12 الماضية أزمة تضخّم وحرباً تجارية عالمية وجائحة. ومع ذلك يواجه المستثمرون أسعار أسهم مرتفعة قياسياً واقتصاداً سريع النمو، فلماذا تظهر العلاوة الآن؟
لا إجابة قاطعة. ويدعو جو بروسويلاس، كبير الاقتصاديين في RSM US، زملاءه إلى التواضع: «من المهم أن نبقى، نحن الاقتصاديين وغيرنا من العاملين في أسواق المال، متواضعين إزاء نقطة ضعفنا الكبرى: الجيوسياسة. نخطئ في معظم الأحيان، فنماذجنا ومقاييسنا نادراً ما تلتقط هذه الديناميكيات، وغالباً ما نتأخر عن الأحداث حين تتحول إلى مواجهات عسكرية».
وخلاصة القراءة أن علاوة أعلى لا تعني بالضرورة خطراً أعلى. لكن من يراقب أسعار الوقود والفائدة سيجد في قرارات البنوك المركزية، وفي مسار حرب إيران، وفي نتائج انتخابات نوفمبر الأمريكية، الإشاراتِ الأقرب إلى حسم الجدل: هل العلاوة تسعير مبكر لخطر حقيقي، أم صدى قلق سيتبدّد؟
أخبار ذات صلة
ترامب يسعى لخفض الأسعار قبل الانتخابات، لكن إيران لها رأيها أيضاً
ممرّ هرمز مفتوح.. فلماذا أسعار الوقود في ارتفاع؟
الاحتجاجات الطلابية في فرنسا تسلط الضوء على أزمة ديون قد تمتد إلى بقية أوروبا