أزمة الدين الأمريكي تضغط على الاقتصاد والتضخم
ديون أمريكا تتجاوز 40 تريليون دولار والتضخم يضغط على الاقتصاد والأسواق ويهدد شعبية ترامب. هل ينجح الاحتياطي الفيدرالي في كبح التضخم وسط صراعات سياسية ومالية معقدة؟ قراءة ضرورية لفهم مستقبل الاقتصاد الأمريكي خَبَرَيْن


حين تتجاوز الديون الأربعين تريليون دولار، لا يبقى الأمر مجرّد رقمٍ في ميزانية حكومية — بل يتحوّل إلى ضغطٍ يشعر به كلّ مواطن أمريكي عند شبّاك البنك أو في فاتورة الإيجار. التضخّم الذي أسقط الديمقراطيين من البيت الأبيض عام 2024 لم يتراجع، وها هو يُهدّد اليوم شعبية الرئيس Donald Trump ويُلقي بظلاله على أسواق السندات والاقتصاد العالمي.
أسواق السندات تُرسل إشارات تحذيرية
ارتفعت عوائد سندات الخزانة الأمريكية بحدّة في الأسابيع الأخيرة، في مؤشّرٍ لا يخطئه المراقبون: الأسواق تُعيد تسعير المخاطر المرتبطة بالمالية الأمريكية. وعوائد السندات المرتفعة لا تبقى حبيسة شاشات التداول؛ فهي تنعكس مباشرةً على أسعار الفائدة التي يدفعها المستهلك الأمريكي على قروضه العقارية وبطاقاته الائتمانية، في اقتصادٍ تبلغ قيمته 31 تريليون دولار.
الصورة المحيّرة هنا أنّ المؤشّرات الاقتصادية الأساسية تبدو — للوهلة الأولى — جيّدة: البطالة منخفضة، وسوق الأسهم قريبٌ من مستوياته القياسية، وأسعار المنازل في ارتفاع، والإنفاق الاستهلاكي في تصاعد. لكنّ هذه الصورة المشرقة تُخفي خلفها تضخّماً فوق مستهدف الاحتياطي الفيدرالي البالغ 2% طوال العقد الحالي، وعجزاً ماليًّا يتراكم دون أفقٍ واضح للضبط.
من كلينتون إلى ترامب: ثلاثة عقود من التراجع المالي
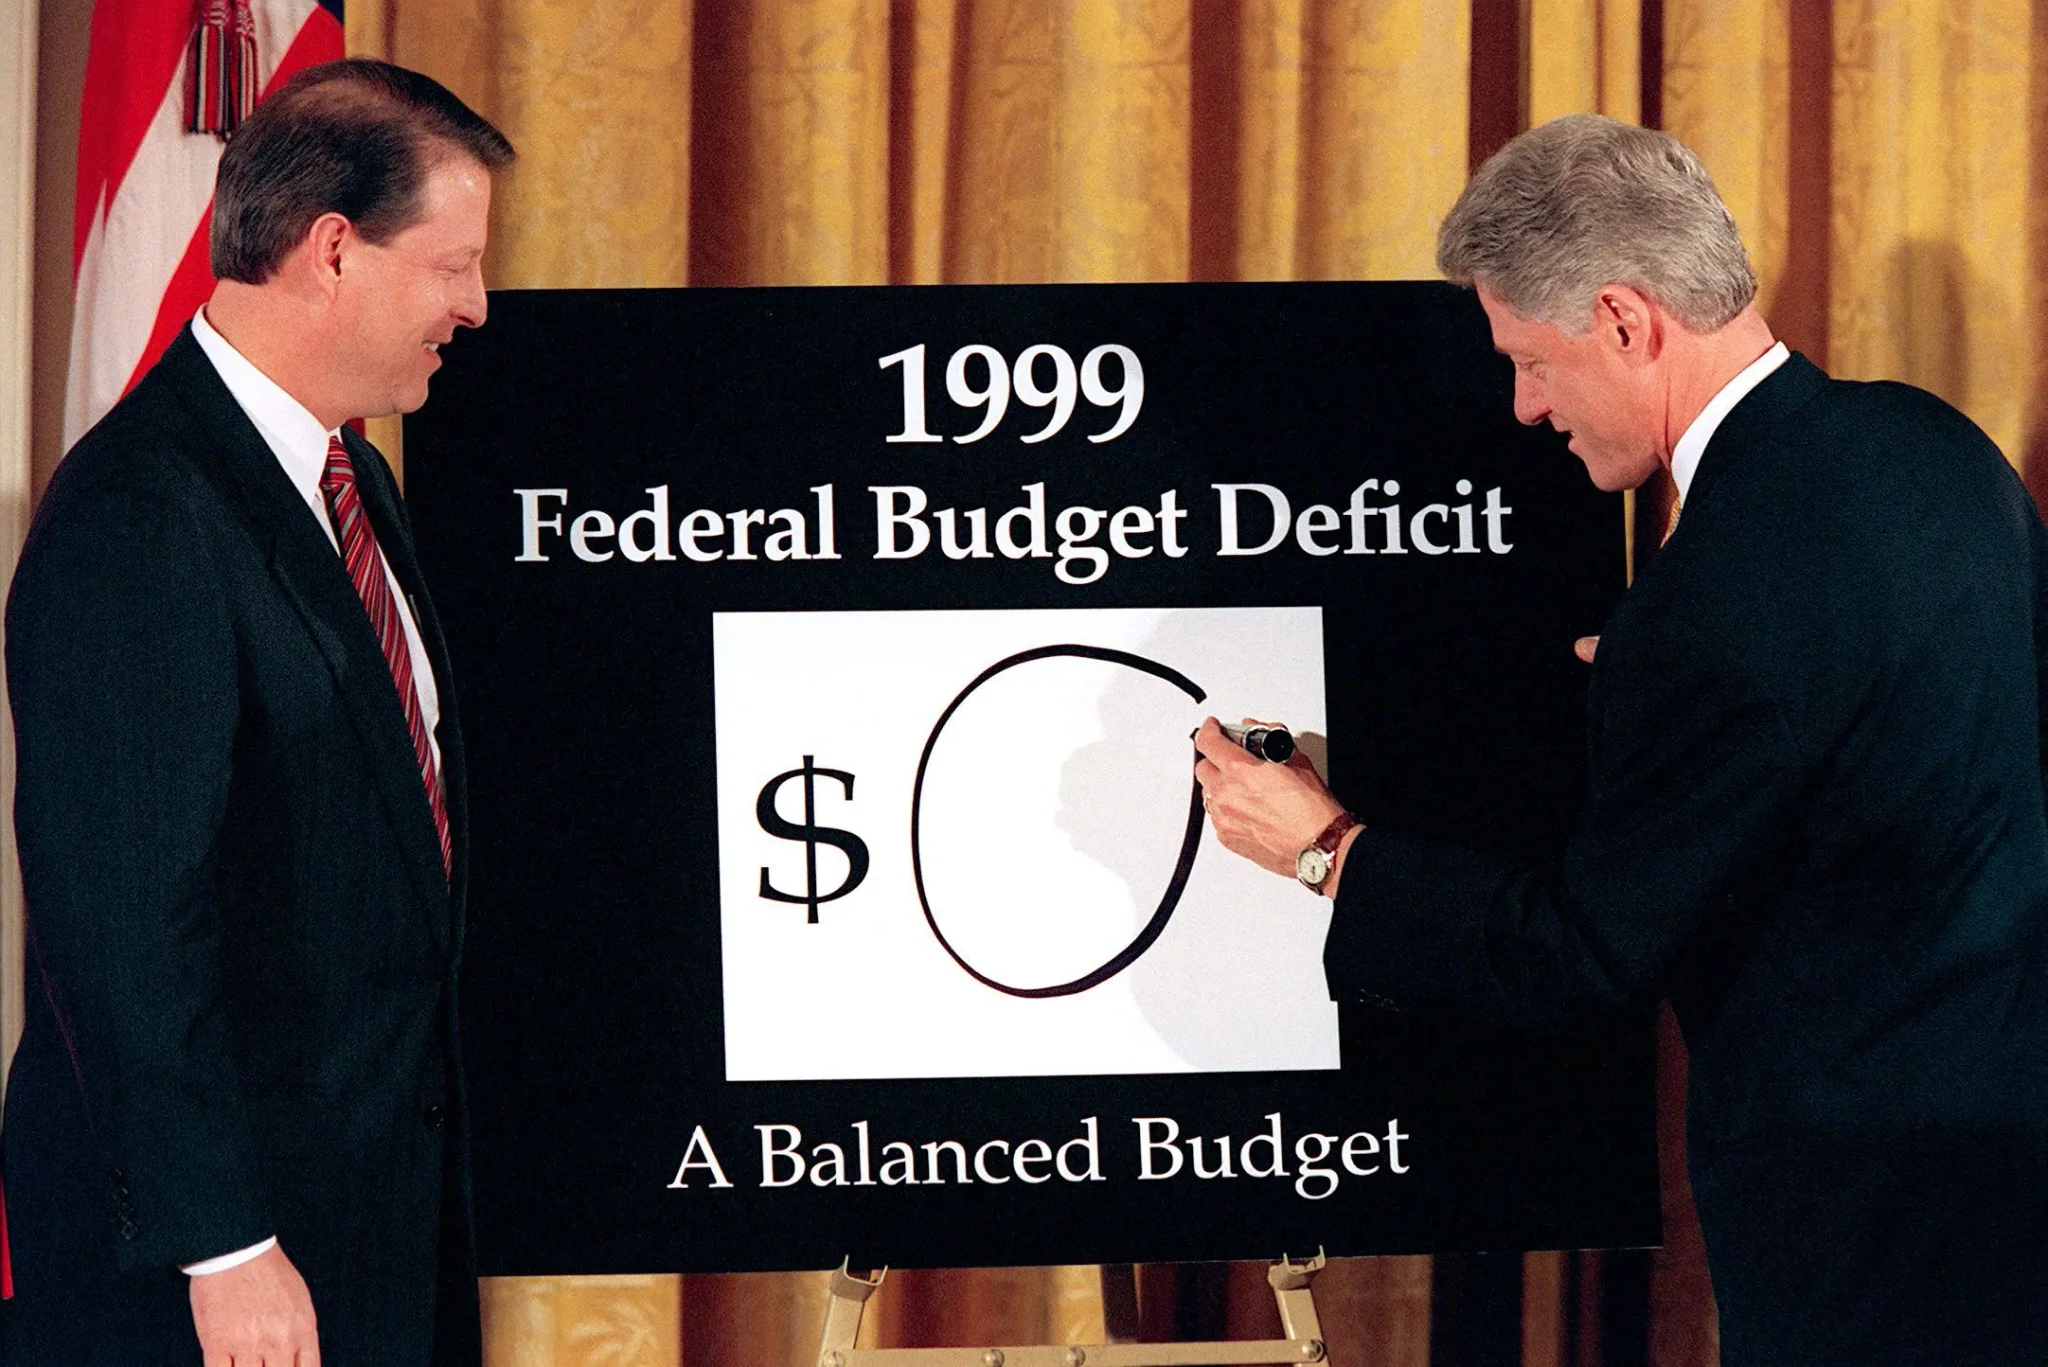
آخر مرّة أحكمت فيها الحكومة الأمريكية قبضتها على الإنفاق كانت عام 1998، حين نجح الرئيس Bill Clinton ووزير خزانته Robert Rubin في تحقيق أوّل ميزانية متوازنة منذ عام 1969. لم يدم ذلك طويلاً؛ إذ جاءت تخفيضات الضرائب عام 2001 لتقلب المعادلة وتُعيد العجز إلى المشهد.
منذ ذلك الحين، تعاقبت الإدارات على وعود الانضباط المالي دون أن تُفضي إلى نتائج ملموسة. في عام 2016، تعهّد Donald Trump بسداد الدين الوطني كاملاً خلال ثماني سنوات — وعدٌ وصفه الاقتصاديون بأنّه غير قابلٍ للتحقيق. وفي عهده الثاني، لم تختلف المعادلة كثيراً: أضاف قانون "One Big Beautiful Bill Act" الذي خفّض الضرائب ورفع الإنفاق عبئاً إضافياً على المالية العامة، فيما قدّر مكتب الميزانية في الكونغرس (CBO) أنّ مشروع قانون الضرائب والهجرة الجمهوري سيُضيف 4.7 تريليون دولار إلى الدين على مدى عشر سنوات.
وعلى صعيد الإنفاق، يُقترح رفع الميزانية الدفاعية بنسبة 40% لتبلغ 1.5 تريليون دولار سنوياً، فضلاً عن تكاليف الحرب في إيران التي استنزفت مليارات الدولارات. في المقابل، لم يُسفر جهاز كفاءة الحكومة الذي أشرف عليه Elon Musk إلّا عن وفوراتٍ هزيلة قياساً بالهدف المُعلَن البالغ تريليون دولار.
التضخّم: ضريبةٌ سياسية واقتصادية
يقول Joe Brusuelas، كبير الاقتصاديين في RSM US، بصراحةٍ لا تحتمل التأويل: "السياسة المالية التوسّعية في ظلّ توظيفٍ كامل وأسعارٍ ترتفع فوق المستوى الطبيعي هي سياسةٌ غير ملائمة بالمرّة".
هذا التشخيص يصفّ مع ما تُظهره الأرقام: التضخّم الذي أشعل غضب الناخبين الأمريكيين ودفعهم إلى معاقبة الديمقراطيين في انتخابات 2024 لا يزال يتغذّى من اقتصادٍ يُنفق أكثر مما يدّخر، في وقتٍ تُضخّ فيه شركات التكنولوجيا الكبرى نحو تريليون دولار في البنية التحتية للذكاء الاصطناعي خلال عام 2024 وحده — مما يُضيف مزيداً من الوقود إلى آلة الطلب.
والمفارقة أنّ الأدوات المتاحة لكبح التضخّم — رفع الضرائب وخفض الإنفاق — هي بالضبط ما لا يُريد أيٌّ من الحزبين الكبيرين الاقتراب منه. الشعبوية الاقتصادية، يساراً ويميناً، تُغذّي الإنفاق والرسوم الجمركية، وكلاهما يرفع الأسعار. وفي غياب توافقٍ بين السياسة المالية والسياسة النقدية، يبقى الاحتياطي الفيدرالي يحارب وحيداً.
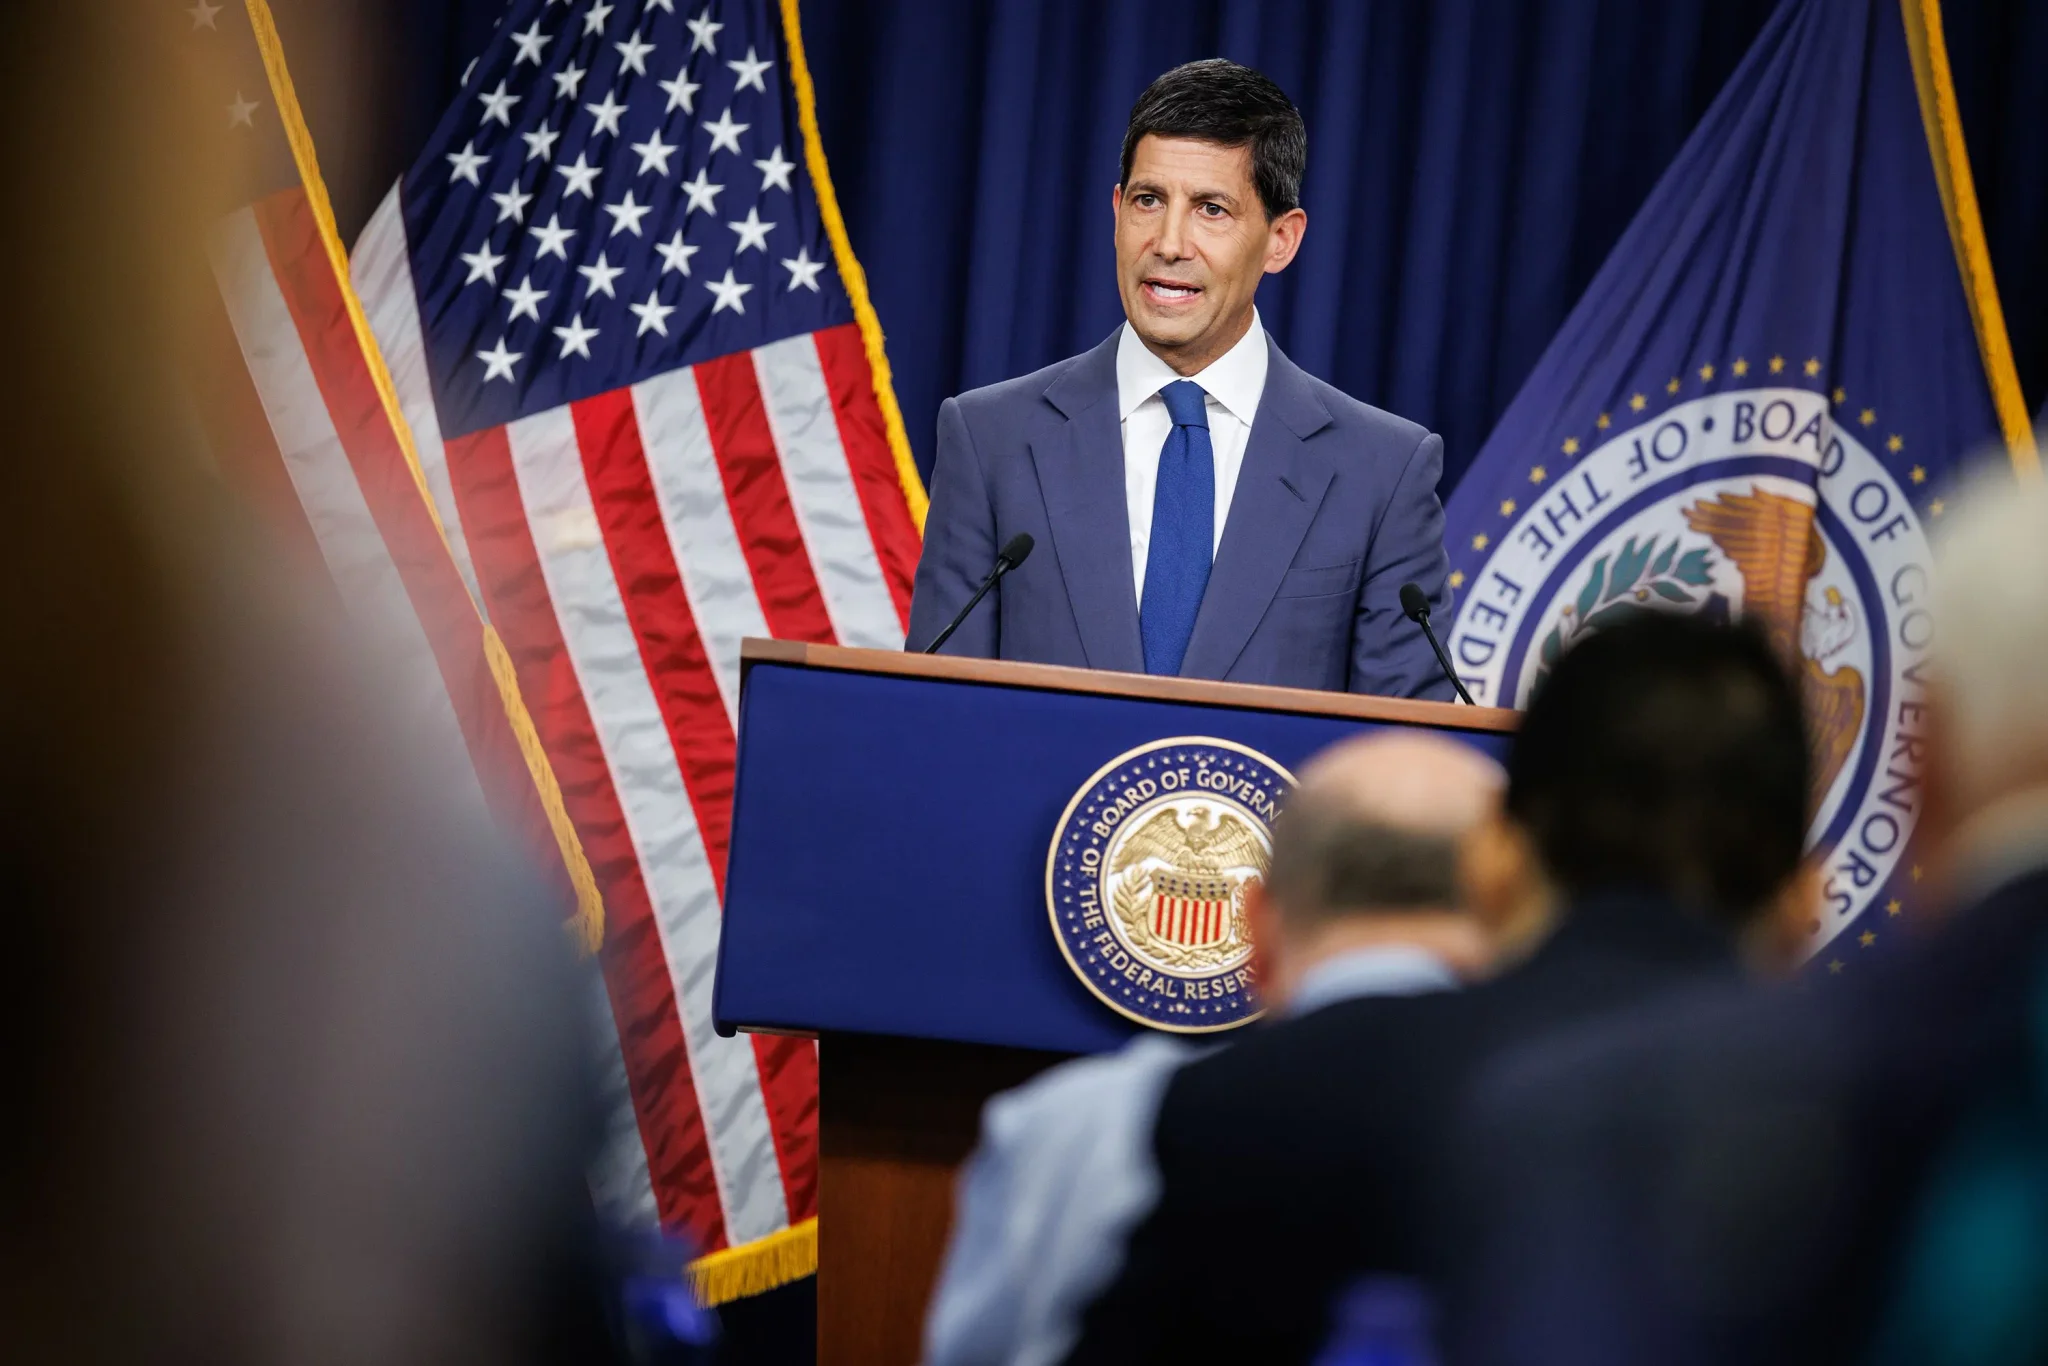
رئيس الاحتياطي الفيدرالي Kevin Warsh أعلن التزامه بمواجهة التضخّم بحزم، بما في ذلك رفع أسعار الفائدة — وهو خيارٌ يُبطئ الاقتصاد ويُكبح التوظيف، لكنّه قد يكون ثمناً لا مفرّ منه. ومع ذلك، يُشير Brusuelas إلى أنّ الاقتصاد الأمريكي يمتلك من المرونة ما يجعل هذه المعادلة محتملة في المدى القريب: "بوصفي اقتصادياً، سأقبل هذه المقايضة كلّ يوم" — في إشارةٍ إلى أنّ البطالة المنخفضة تُعوّض جزئياً عن ارتفاع الأسعار.
غير أنّ التحذير الأكثر حدّةً يأتي من الاقتصادي ذاته: "في مرحلةٍ ما، سيضطرّ أحدهم إلى ابتلاع دواءٍ بالغ المرارة ورفع الضرائب. نعرف كيف تنتهي هذه الصورة".
ما يُنتظر في الأفق
الاستحقاقات السياسية تُضيف طبقةً أخرى من الضغط: التضخّم المستمر يُهدّد بتحويل السيطرة على الكونغرس إلى الديمقراطيين في انتخابات التجديد النصفي المقبلة في نوفمبر، مما يُقيّد هامش المناورة أمام الإدارة الحالية.
الاقتصاد الأمريكي يمشي اليوم على حبلٍ مشدود: مؤشّراته الآنية تبدو متينة، لكنّ استمرار السياسة المالية التوسّعية في بيئةٍ من التوظيف الكامل يُخاطر — وفق ما يُحذّر منه الاقتصاديون — بالإفضاء إلى أزمةٍ مصرفية أو انهيارٍ في قيمة العملة إن طال أمده. وبينما تبقى سندات الخزانة الأمريكية مطلوبةً رغم كلّ شيء، فإنّ الأرقام التي يُصدرها مكتب الميزانية تُشير إلى أنّ هامش الخطأ يضيق — والسؤال ليس إن كان الدواء المرّ قادماً، بل متى وعلى يد من.
أخبار ذات صلة
ممرّ هرمز مفتوح.. فلماذا أسعار الوقود في ارتفاع؟
الاحتجاجات الطلابية في فرنسا تسلط الضوء على أزمة ديون قد تمتد إلى بقية أوروبا
أسواق المال تشهد ازدهاراً.. هل ترفع العوائد المتصاعدة الأسعار؟