ارتفاع عائدات السندات اليابانية وتأثيرها العالمي
ارتفاع عائدات السندات اليابانية لأعلى مستوى منذ 30 عاماً يعكس تحولات نقدية ومالية تؤثر على الأسواق العالمية والين يتقلب وسط تدخلات دولية. تعرف على تداعيات هذا التوتر المالي في خَبَرَيْن.


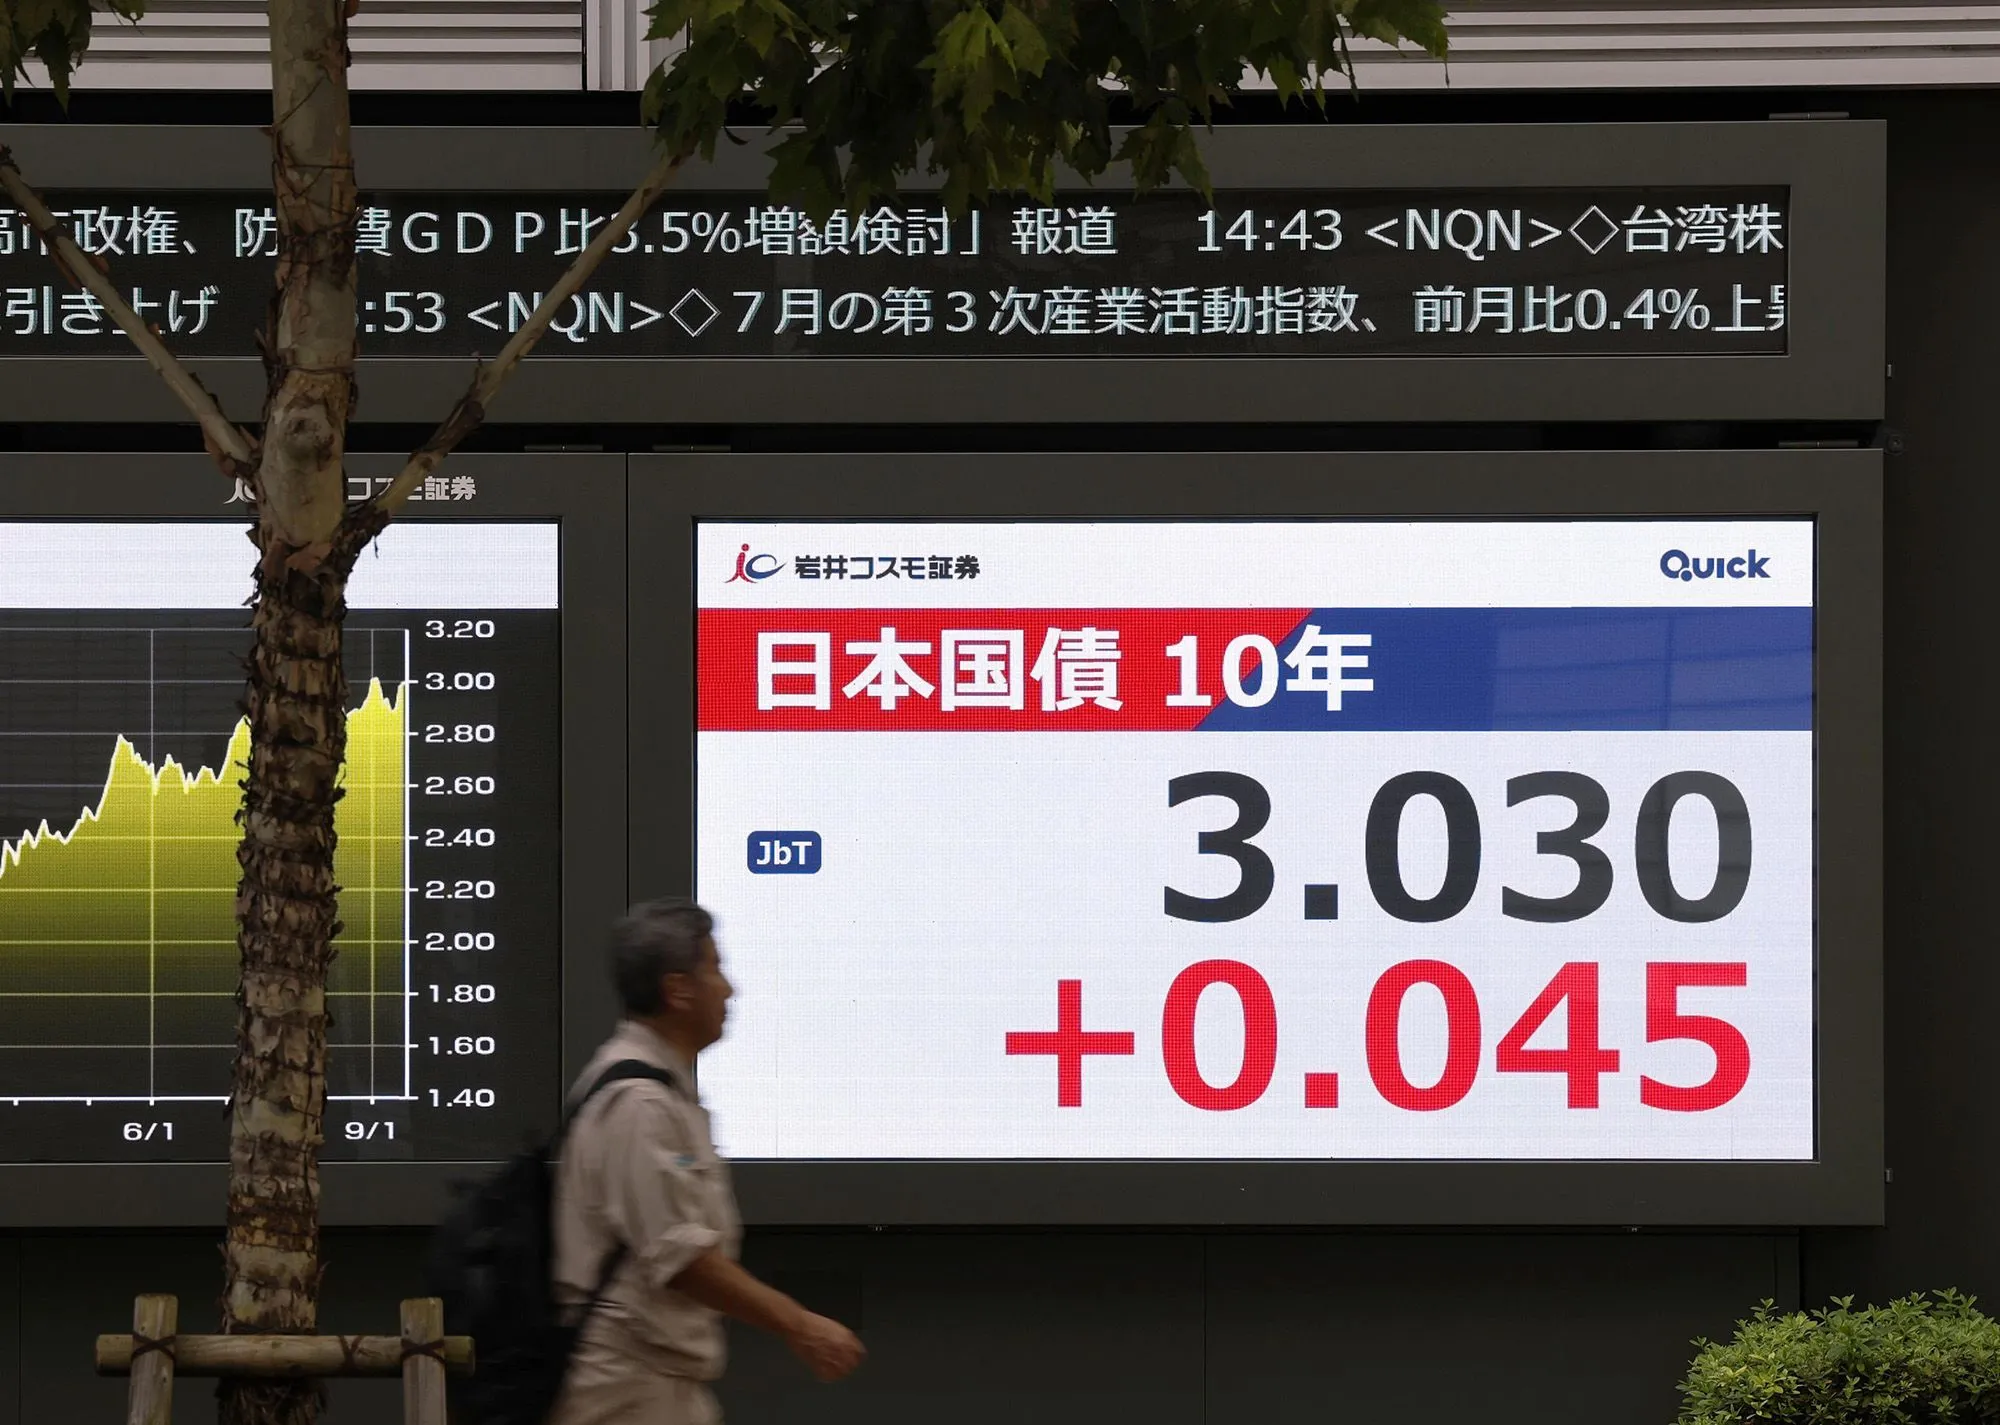
بلغت عائدات السندات الحكومية اليابانية لأجل عشر سنواتٍ أعلى مستوىً لها منذ ثلاثة عقود، في تطوّرٍ قد يبدو للوهلة الأولى شأناً داخلياً يخصّ طوكيو وحدها، لكنّه في الحقيقة إشارةٌ يتابعها المستثمرون في نيويورك ولندن وباريس بقلقٍ متزايد. فاليابان ليست اقتصاداً هامشياً في المعادلة المالية العالمية، بل أكبر حائزٍ أجنبي لسندات الخزانة الأمريكية، وأيّ تحوّلٍ في سلوكها الاستثماري ينعكس مباشرةً على تكلفة الاقتراض في الولايات المتحدة نفسها.
لماذا يهتز سوق السندات الياباني؟
الآلية هنا بسيطةٌ في جوهرها وإن كانت نتائجها بعيدة المدى: عائد السند يرتفع حين ينخفض سعره، وهذا بالضبط ما يحدث في اليابان. ثلاثة عوامل تتضافر لدفع العائدات إلى الأعلى: التضخّم المتصاعد، ورفع بنك اليابان المركزي لأسعار الفائدة، ومخاوف المستثمرين من اتّساع الإنفاق الحكومي. فبعد عقودٍ من سياسة الفائدة شبه الصفرية التي استهدفت مكافحة الانكماش السعري، بدأ البنك المركزي الياباني برفع الفائدة عام 2024، وكرّر ذلك الأسبوع الماضي للمرّة الثانية هذا العام، في محاولةٍ لتبريد التضخّم.
هذا التشديد النقدي جعل سندات الحكومة اليابانية أقلّ جاذبية بأسعارها القديمة، فانخفضت قيمتها في السوق وارتفعت عائداتها تعويضاً. يزيد الطين بلّة أنّ خطط رئيسة الوزراء سانae تاكايتشي للتخفيضات الضريبية وزيادة الإنفاق قد ترفع من احتياجات اليابان التمويلية، في وقتٍ تُوصَف فيه أعباء الدين الحكومي الياباني أصلاً بأنّها هائلة. والنتيجة أنّ المستثمرين باتوا يطلبون عائداً أعلى مقابل الاحتفاظ بدينٍ يزداد حجماً واحتمال تضخّمه.
المفارقة أنّ هذا الارتفاع في العائدات اليابانية ليس ظاهرةً معزولة، بل جزءٌ من مسارٍ عالمي أوسع: عائدات السندات لأجل عشر سنوات في الولايات المتحدة وفرنسا وألمانيا والمملكة المتحدة بلغت جميعها مستوياتٍ قريبة من أعلى مستوى لها منذ عشرين عاماً تقريباً. هذا التزامن يعكس خروجاً تدريجياً من حقبة الفائدة شبه الصفرية التي سادت عالمياً منذ الأزمة المالية عام 2008. بعبارةٍ أخرى، ما نشهده ليس حدثاً طارئاً في سوقٍ واحدة، بل اتّجاهاً هيكلياً ممتدّاً يعيد تشكيل قواعد التمويل الحكومي في أكثر من قارة.
الين بين التدخّل والانهيار
إلى جانب السندات، يشكّل الين الياباني الجبهة الثانية في هذا التوتّر المالي. العملة اليابانية كانت قد لامست في وقتٍ سابق أدنى مستوىً لها أمام الدولار منذ 40 عاماً، ما دفع وزير الخزانة الأمريكي سكوت بيسنت إلى التدخّل في أواخر يوليو لدعم الين، في خطوةٍ وُصفت بأنّها تدخّلٌ مشتركٌ تاريخي بين واشنطن وطوكيو. ومنذ ذلك الحين، لم يعد الين إلى مستوى الأربعين عاماً، لكنّه ضعف مؤخّراً مقترباً منه من جديد.
يربط المحلّلون هذا التدخّل بمصلحةٍ أمريكية مباشرة: منع اليابان من بيع أصولها المقوَّمة بالدولار، بما فيها سندات الخزانة الأمريكية. فبيانات وزارة الخزانة الأمريكية تُظهر أنّ اليابان خفّضت بالفعل حيازاتها من هذه السندات في مايو ويونيو ويوليو. وأيّ استمرارٍ في هذا البيع قد يخفض أسعار السندات الأمريكية ويرفع عائداتها، أي يرفع تكلفة الاقتراض في الولايات المتحدة نفسها.
لكنّ المعادلة أكثر دقّةً من مجرّد اتّجاهٍ واحد. فارتفاع أسعار الفائدة اليابانية مصحوباً بتعافي الين قد يُفكّك ما يُعرف بـ"تجارة الفارق" (carry trade)، وهي استراتيجيةٌ يقترض فيها المستثمرون الين بفائدةٍ زهيدة لتوظيفه في أصولٍ أعلى عائداً في أسواقٍ أخرى. فإذا ارتفعت قيمة الين بسرعة، يصبح الاقتراض به أكثر كلفة، ما قد يدفع المستثمرين إلى بيع أسهمٍ وسندات خزانة أمريكية لإغلاق مراكزهم في هذه التجارة. وفي المقابل، فإنّ ارتفاع العائدات اليابانية نفسه قد يجذب أموالاً من أسواقٍ أخرى تبحث عن عائدٍ أفضل.
هذا التوازن الدقيق يفسّر ما يصفه آدم تيرنكويست، كبير الاستراتيجيين الفنيين في LPL Financial، بقوله: "هناك عوامل متعدّدة يمكن أن تخلق، في أضعف الأحوال، قدراً كبيراً من التقلّب في السوق وتُثقل على سوق سندات الخزانة الأمريكية". ويضيف أنّ الولايات المتحدة تريد تفادي طرفَي المعادلة معاً: ضعف الين الذي يدفع اليابان لبيع أصولها، وارتفاعه السريع الذي يسحب المستثمرين بعيداً. ويُلخّص ذلك بجملةٍ واحدة: "الاستقرار هو المفتاح".
عندما يلتقي الاقتصاد بالسياسة
هذا الأسبوع، تتقاطع خيوط الملفّ المالي مع المشهد الدبلوماسي في نيويورك، حيث يجتمع قادة العالم في اجتماعات الجمعية العامة للأمم المتحدة. ومن المقرّر أن يلتقي الرئيس الأمريكي دونالد ترامب برئيسة الوزراء اليابانية سانae تاكايتشي يوم الثلاثاء، في لقاءٍ يكتسب أهمّيةً إضافية في ظلّ هذا التوتّر بين سوقَي السندات والعملة. ويربط تيرنكويست هذا الاهتمام السياسي المتصاعد بتصريحات الخزانة الأمريكية المتكرّرة حول كيفية إدارة بنك اليابان لسياسته النقدية، قائلاً: "أعتقد أنّ هذا ما يفسّر تزايد الحديث والتعليقات من الخزانة حول الطريقة التي ينبغي أن يدير بها بنك اليابان سياسته النقدية".
يبقى أن نميّز بوضوح بين مستويين من هذه القصة: تحرّكاتٍ سوقيةً يومية قد تهدأ أو تتصاعد خلال أسابيع، واتّجاهاً هيكلياً أعمق يتمثّل في خروج الاقتصادات الكبرى تدريجياً من عصر الفائدة شبه الصفرية الذي دام أكثر من عقد. فما ستقرّره طوكيو بشأن حيازاتها من الدين الأمريكي، وما سيتّفق عليه ترامب وتاكايتشي في لقائهما، لن يحسم مصير هذا الاتّجاه، لكنّه قد يحدّد سرعته وحدّته في الأشهر المقبلة.
أخبار ذات صلة
ممرّ هرمز مفتوح.. فلماذا أسعار الوقود في ارتفاع؟
الاحتجاجات الطلابية في فرنسا تسلط الضوء على أزمة ديون قد تمتد إلى بقية أوروبا
أسواق المال تشهد ازدهاراً.. هل ترفع العوائد المتصاعدة الأسعار؟